
Quién es Daniel Ricardo García, el abogado de los impuestos
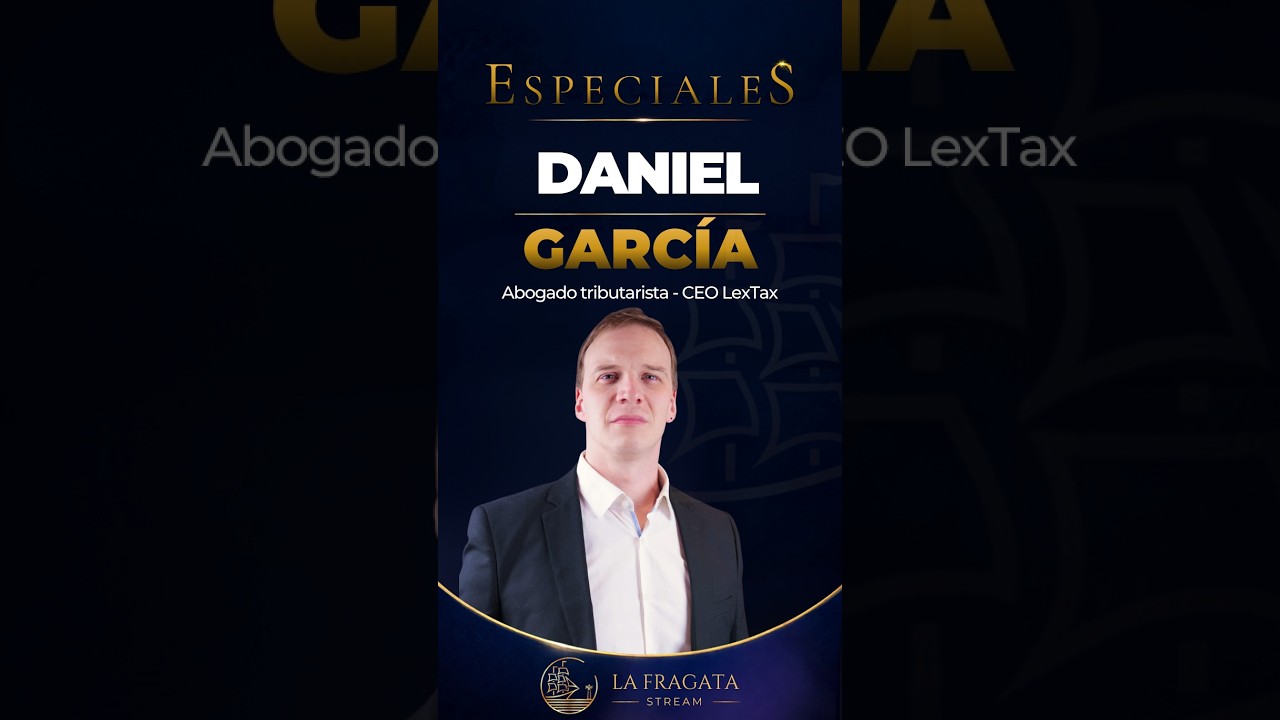
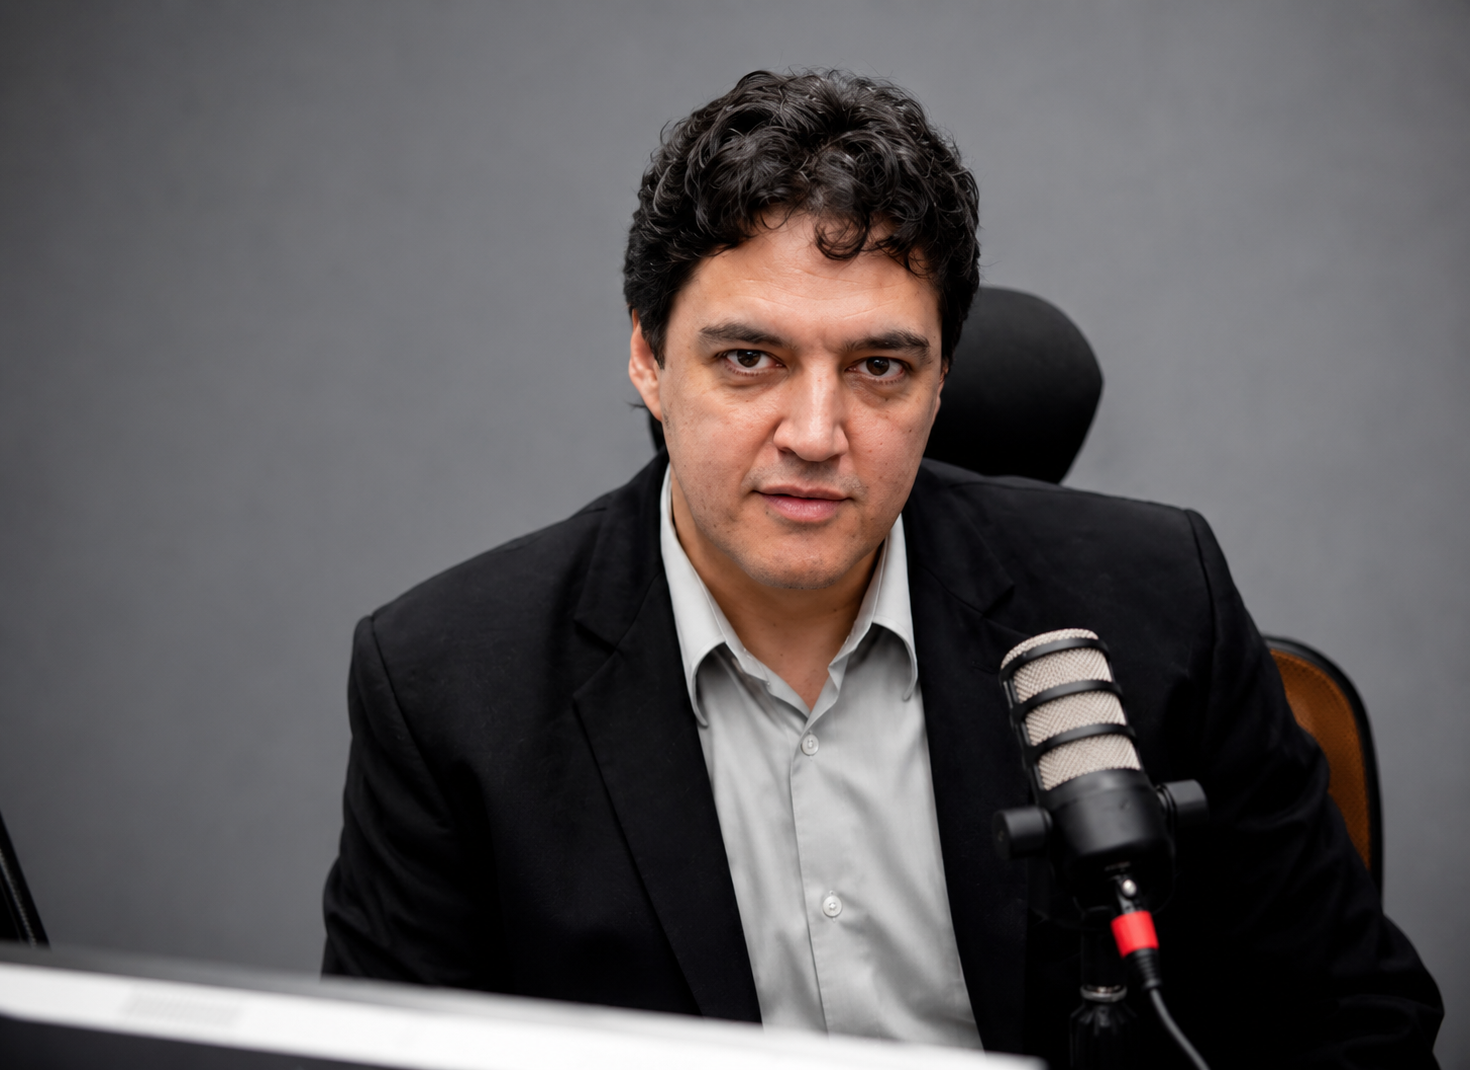
Daniel Ricardo García, abogado tributarista y docente de la Escuela de Dirigentes de LLA Misiones, explica qué hace cuando ARCA o Rentas te reclaman.
Cuando el fisco toca la puerta con una deuda de millones, el contador no alcanza: hace falta alguien que discuta la norma. Daniel Ricardo García, abogado tributarista de 38 años, se dedica a eso desde hace más de quince, y ahora también lleva sus ideas a la formación de dirigentes libertarios en Misiones.
Un abogado de los impuestos, no un candidato
Daniel Ricardo García tiene 38 años, es abogado de formación y hizo una maestría en Derecho Tributario. Según contó en el especial de La Fragata del 16 de octubre, desde hace más de 15 años trabaja "prácticamente en temas de impuestos" y ejerce la actividad privada con exclusividad.
Su llegada a la política, dijo, no tiene que ver con querer ser candidato. Se define como alguien a quien "le gusta la cosa pública" y que colaboraba con ideas y análisis cuando Adrián Núñez, presidente de La Libertad Avanza Misiones, lo convocó. Aclaró que no participaba activamente de la campaña del partido.
Ese aporte tomó forma institucional con la Escuela de Dirigentes de La Libertad Avanza en Misiones, que Karina Milei lanzó en Posadas el 4 de julio de 2026 junto a Martín Menem, Núñez y la diputada nacional Maura Gruber. Medios nacionales y locales ubican a García entre los docentes del programa, junto a Gerardo Alonso Schwarz, Eduardo Cazenave y Martín Ayala. En la entrevista se lo presentó como profesor de desregulación.
Contador y abogado: dos trabajos distintos
La explicación de García es simple y sirve para cualquier contribuyente. El contador liquida: toma el IVA, las declaraciones juradas, el libro de compras y de ventas, Ingresos Brutos, y calcula cuánto hay que pagar.
El abogado tributarista discute. Los tributos, recordó, son en principio leyes: los sanciona el Congreso o, en la provincia, la Cámara de Representantes, y el Ejecutivo los aplica con resoluciones. Cuando esa aplicación choca con el contribuyente, entra él.
Cuándo se lo necesita
- Cuando ARCA reclama una deuda y el contribuyente cree que no corresponde. Su ejemplo: "te dice me debés 20 millones de pesos y vos le decís, che, me parece que no".
- Cuando Rentas de la provincia hace una determinación de deuda.
- En causas penales tributarias: imputaciones, denuncias o querellas por evasión fiscal ante un juez penal federal.
- En lo regulatorio: armar una fintech o una empresa de criptoactivos, y constituir sociedades en el exterior, por ejemplo en Estados Unidos.
El Estado regulador, de cerca
El último punto muestra cuánta burocracia hay detrás de una empresa que, en los papeles, solo mueve dinero. García explicó que una proveedora de servicios de pago (PSP), del tipo de Mercado Pago, se constituye frente al Banco Central. Una proveedora de servicios de activos virtuales (PSAV) tiene que pasar por la Comisión Nacional de Valores.
El registro de PSAV lo creó la CNV con la Resolución General 994/2024, a partir de la Ley 27.739, que sumó a estas empresas a la ley antilavado y las volvió sujetos obligados ante la UIF. La inscripción no es una licencia, pero sin ella no se puede operar en el país. Después vinieron más normas: la RG 1058/2025 reemplazó artículos y la RG 1172/2026 endureció el informe mensual, que hay que presentar aunque no haya habido operaciones.
Un fisco que afloja en Nación y una provincia que retiene
El trabajo de un tributarista cambió en 2026. La Ley 27.799 de Inocencia Fiscal, promulgada el 2 de enero, subió el piso de la evasión simple de $1,5 millones a $100 millones por tributo y por año, y el de la agravada a $1.000 millones. Para el Gobierno es una forma de que vuelvan los "dólares del colchón" y de dejar de tratar a cada contribuyente como sospechoso.
No todos lo ven así. El ex titular de la AFIP Guillermo Michel la llamó una "copia mala" del tapón fiscal de los noventa. Otros especialistas advierten que choca con las normas contra el lavado de activos y que dificulta la revisión de años anteriores.
En Misiones, el frente es Ingresos Brutos. En agosto de 2026 la Corte Suprema dictó cautelares que le prohíben a la provincia retener ese impuesto por operaciones hechas fuera de su territorio, en causas de empresas como Establecimiento Las Marías, por montos de hasta $7.000 millones según la prensa especializada. Por su parte, la Agencia Tributaria Misiones suspendió desde el 1 de julio, por 12 meses, el pago a cuenta en los puestos de control en las rutas, y subió a $1.800 millones de facturación el piso para ser agente de retención.
La lectura de La Fragata
Que exista una profesión dedicada a defender al ciudadano de su propio fisco dice mucho del sistema. Cuando una norma necesita un abogado con maestría para ser discutida, el que no puede pagarlo queda solo frente al Estado. García eligió ese lado del mostrador, y ahora lo lleva a la formación política. Si la provincia quiere más inversión, la pregunta incómoda sigue abierta: ¿cuánto de lo que cobra se sostendría frente a un juez?
| Qué pasa | Quién actúa | Ante quién |
|---|---|---|
| Liquidar IVA, Ganancias e Ingresos Brutos | Contador | ARCA y Agencia Tributaria Misiones |
| Reclamo de deuda de ARCA | Abogado tributarista | ARCA y tribunales |
| Determinación de deuda de Rentas | Abogado tributarista | Agencia Tributaria Misiones |
| Denuncia por evasión fiscal | Abogado tributarista | Juez penal federal |
| Armar una billetera virtual (PSP) | Abogado regulatorio | Banco Central |
| Armar una empresa cripto (PSAV) | Abogado regulatorio | CNV (RG 994/2024) |
| Piso de la evasión simple | Ley 27.799 | de $1,5 millones a $100 millones por año |