
Ecotasa de Wanda: $9,38 millones recaudados y el costo estimado de sostener el cobro
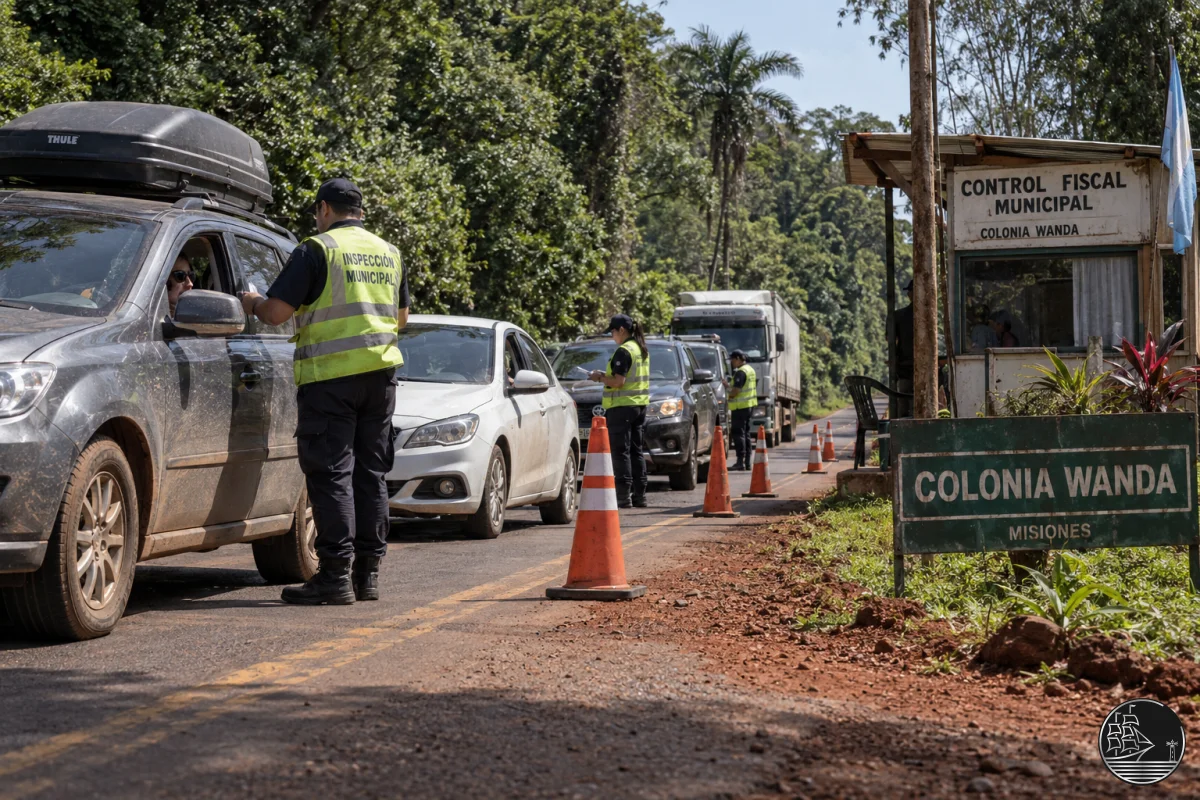
El informe municipal detalla ingresos y recursos ejecutados en infraestructura, pero no desglosa el costo de funcionamiento del puesto de cobro. Un análisis con información vecinal de identidad reservada permite estimar salarios y alimentación, contrastarlos con la recaudación y examinar una diferencia señalada en la medición de una vereda.
La Municipalidad de Colonia Wanda informó una recaudación de $9.376.534 por la Tasa Eco Turística Municipal, registrada al 31 de agosto de 2026. El documento, cuya copia lleva firma y sello a nombre de Ingrid Romina Faccio, expone los ingresos mensuales, la distribución de los recursos y las intervenciones municipales vinculadas con infraestructura, mantenimiento y preservación ambiental. [1]
Sin embargo, las páginas examinadas no presentan un desglose del costo de recaudar: describen la participación de personal municipal y las condiciones del puesto de cobro, pero no individualizan remuneraciones, alimentación ni traslados. El informe permite conocer cuánto dinero se registró, pero no cuánto costó obtenerlo. [1]
Ese es el punto de partida de esta investigación de La Fragata. Los datos oficiales se contrastan con información aportada por una fuente vecinal cuya identidad este medio mantiene en reserva. Las observaciones sobre el funcionamiento del puesto y los valores de referencia utilizados en las estimaciones se atribuyen a esa fuente, sin presentarlos como cifras certificadas por el municipio.
La recaudación: qué período abarca y cuánto ingresó
El informe comprende el período entre el 19 de febrero y el 31 de agosto de 2026. Son seis meses y doce días, distribuidos en siete meses calendario. Las cifras aportadas no representan ocho meses completos de funcionamiento. [1]
Los ingresos registrados fueron:
| Mes de 2026 | Recaudación registrada |
|---|---|
| Febrero | $46.601 |
| Marzo | $448.600 |
| Abril | $3.220.000 |
| Mayo | $1.798.000 |
| Junio | $609.300 |
| Julio | $1.823.100 |
| Agosto | $1.430.933 |
| Total | $9.376.534 |
Fuente: apartado A, «Montos recaudados», del informe municipal. La suma coincide con el total declarado. [1]
Para comparar ingresos con gastos mensuales sin asignar un sueldo completo al período parcial de febrero, este análisis utiliza marzo a agosto: seis meses completos. En ese intervalo se registraron $9.329.933, equivalentes a un promedio aritmético de $1.554.988,83 mensuales, calculado sobre la tabla oficial. [1]
El documento aclara que el cuadro incluye los importes registrados e imputados contablemente al cierre. Las percepciones que pudieran estar pendientes de imputación definitiva quedarían para su conciliación en períodos posteriores. No cuantifica un importe pendiente de esa naturaleza. [1]
Qué se destinó a infraestructura y qué quedó sin ejecución informada
Sobre la recaudación total, el Ejecutivo aplica una distribución del 75 % para infraestructura, mantenimiento y preservación ambiental; 15 % para la Fiesta Provincial de las Piedras Preciosas; y 10 % para administración, fiscalización y promoción turística. [1]
| Destino | Porcentaje | Importe asignado |
|---|---|---|
| Infraestructura, mantenimiento y preservación ambiental | 75 % | $7.032.400,50 |
| Fiesta Provincial de las Piedras Preciosas | 15 % | $1.406.480,10 |
| Administración, fiscalización y promoción turística | 10 % | $937.653,40 |
| Total | 100 % | $9.376.534,00 |
Fuente: apartado E del informe municipal. Porcentajes e importes comprobados aritméticamente. [1]
En el estado de ejecución, el municipio declara aplicados $7.032.400,50 al primer grupo de finalidades. Los renglones correspondientes a la fiesta provincial y a administración, fiscalización y promoción turística aparecen con un guion, sin una cifra numérica. [1]
La diferencia entre lo recaudado y lo declarado como ejecutado es de $2.344.133,50, equivalente al 25 % del total. El informe sostiene que los fondos no aplicados permanecen sujetos a sus destinos específicos. Esa diferencia aritmética no debe confundirse con una comprobación independiente del saldo bancario. [1]
El Ejecutivo explica que las inversiones realizadas en finalidades compatibles con la ordenanza superaron la recaudación de la tasa y se financiaron mediante la utilización conjunta de recursos municipales. La ecotasa es presentada como un recurso adicional, no como la única fuente de financiamiento de esas intervenciones. [1]
Pero la asignación del 10 % a administración y fiscalización no permite conocer el costo efectivo del cobro. Un porcentaje reservado para una finalidad no equivale a una liquidación de los gastos necesarios para cumplirla. Del mismo modo, un guion en el cuadro no demuestra que el municipio no haya destinado otros recursos al operativo.
Los agentes municipales y la primera comparación de costos
La fuente vecinal consultada describe un operativo con tres agentes diarios y una dotación de seis durante el mes. Para la estimación salarial se utiliza el valor de referencia aportado por esa fuente: $500.000 mensuales por persona.
El documento municipal confirma que las tareas de percepción y fiscalización están a cargo de personal afectado a funciones municipales, bajo la órbita de Fiscalización, y que el operativo puede recibir asistencia de Tránsito Municipal. No precisa allí cuántos agentes intervienen ni cuánto representan sus remuneraciones. [1]
Tomando los valores de referencia y suponiendo que los seis salarios estuvieron íntegramente afectados al operativo durante marzo, abril, mayo, junio, julio y agosto, el cálculo es:
6 agentes × $500.000 × 6 meses = $18.000.000.
Frente a esos $18 millones de costo salarial estimado, los ingresos registrados en el mismo período fueron de $9.329.933. La diferencia sería de $8.670.067. En ese escenario, la recaudación cubriría aproximadamente el 51,83 % de los salarios considerados, antes de incorporar alimentación y traslados. [1]
La comparación permite expresar también el punto de equilibrio: sin ningún otro gasto, los ingresos de esos seis meses alcanzarían para imputar aproximadamente $259.165 mensuales a cada uno de seis agentes, no $500.000.
Esto no implica afirmar que toda la masa salarial sea un gasto nuevo. Si los trabajadores ya pertenecían al municipio, puede tratarse de recursos reasignados. Su tiempo de trabajo tiene un costo atribuible al operativo, aunque el desembolso adicional causado por crear la tasa sea distinto. Si cumplen otras tareas, la proporción imputable también cambia.
Viandas y traslados: otros recursos que consume el operativo
La información vecinal también describe provisión de viandas, con un valor de referencia de $15.000 cada una, y traslados en vehículos municipales para que el personal utilice los sanitarios de la terminal.
La cantidad diaria de viandas no está definida con precisión en la información recogida. Una vianda por día durante treinta días cuesta $450.000; tres viandas diarias cuestan $1.350.000. Por eso se presentan dos escenarios, en lugar de asumir una cantidad sin explicitarla.
Entre marzo y agosto hay 184 días calendario. Suponiendo provisión diaria durante todo ese período, los resultados serían:
| Escenario estimativo, marzo-agosto | Costo considerado | Exceso del costo sobre los ingresos |
|---|---|---|
| Seis salarios de $500.000 mensuales | $18.000.000 | $8.670.067 |
| Esos salarios más una vianda diaria en total | $20.760.000 | $11.430.067 |
| Esos salarios más tres viandas diarias | $26.280.000 | $16.950.067 |
Ingresos utilizados: $9.329.933, según el cuadro municipal. Salarios y precio de las viandas: valores de referencia de la fuente vecinal. La afectación íntegra de los salarios y la provisión durante los 184 días son condiciones del cálculo, no una ejecución de gastos comprobada. [1]
Así, el saldo negativo estimado sería de $8,67 millones considerando solamente salarios, o de $11,43 millones y $16,95 millones al incorporar los respectivos escenarios de alimentación. Son resultados condicionados por los supuestos expuestos, no un déficit municipal certificado.
No se agrega un importe de combustible porque la información recogida no proporciona recorridos, kilometraje ni consumo. Eso no significa atribuir costo cero a los traslados: significa identificarlos como un componente adicional sin asignarles una cifra arbitraria. La referencia a esos viajes proviene de la fuente vecinal; las hojas municipales describen asistencia de Tránsito, pero no detallan vehículos destinados a trasladar al personal. [1]
Estos resultados tampoco deben mezclarse con el dinero aplicado a obras. El costo de recaudar y el destino dado a los recursos obtenidos son cuentas distintas. Sumar toda inversión en infraestructura como si fuera una pérdida operativa impediría distinguirlas.
La vereda: 558 metros informados y una medición vecinal de 378
En la avenida Boleslao Jejer, el informe municipal declara 558 metros de vereda finalizados, además de iluminación LED, y prevé la continuidad de esa infraestructura hasta la Escuela N.º 416. Para la avenida República de Polonia menciona otros 200 metros de vereda terminados y una obra de alumbrado. [1]
La fuente vecinal consultada refiere que un vecino midió la vereda de Boleslao Jejer y obtuvo una longitud de 378 metros. Si ambas mediciones corresponden a los mismos tramos y a la misma unidad, la diferencia es:
558 − 378 = 180 metros.
La medición particular sería, bajo esa condición, un 32,26 % inferior a la longitud informada. Se trata de una observación ciudadana transmitida a este medio, no de una medición independiente realizada por La Fragata.
El documento utiliza la expresión «metros de vereda», sin indicar metros cuadrados. También ubica la continuidad hasta la escuela como una previsión, un detalle relevante para delimitar qué obra se declaró terminada. [1]
Por otra parte, los $7.032.400,50 no figuran como el precio exclusivo de esos 558 metros. El importe comprende infraestructura, mantenimiento y preservación ambiental. Por lo tanto, no corresponde dividirlo por esa longitud para calcular un costo por metro ni transformar automáticamente la diferencia de medición en un perjuicio monetario. [1]
El alcance del cobro y los registros
El Ejecutivo estima que aproximadamente 7.600 personas fueron alcanzadas por la percepción, mientras que unas 37.400 integraron el flujo de visitantes respecto del cual no pudo concretarse el cobro por circunstancias operativas durante la implementación. [1]
Tomados como dos grupos distintos del mismo universo, suman 45.000 personas: alrededor del 16,89 % habría quedado comprendido en operaciones de percepción y el 83,11 % en el grupo sin cobro concretado.
Son porcentajes calculados sobre estimaciones municipales. No representan una tasa de evasión ni permiten determinar cuánto dinero se dejó de recaudar. El propio informe explica que existen categorías según el medio de ingreso y que una operación puede corresponder a un vehículo con varias personas. [1]
Como explicación de las dificultades, el municipio menciona situaciones que obstaculizaron las tareas y afirma que se efectuaron actuaciones y denuncias ante las autoridades competentes. En cuanto a los pagos, declara el uso de QR, débito, transferencias y efectivo, con emisión o registro de comprobantes. Esa descripción informa los mecanismos utilizados, pero no constituye por sí misma una verificación de la entrega de un comprobante a cada visitante. [1]
El conflicto judicial y la contraprestación
La discusión sobre la ecotasa precede a este informe. En una entrevista publicada por Misiones Online el 13 de enero de 2026, Romina Faccio defendió su aplicación como una forma de financiar veredas, iluminación, caminos y espacios públicos, y de trasladar parte del movimiento turístico a mejoras para la comunidad.
El 24 de marzo de 2026, El Territorio informó que las empresas afectadas habían presentado un amparo ante la Justicia provincial e iniciado actuaciones administrativas. En esa publicación, el abogado Daniel Ricardo García, identificado como asesor de las firmas, cuestionó la definición del servicio que justificaría el cobro. Se trata de un planteo atribuido a la parte reclamante, no de una conclusión judicial sobre Wanda.
Un antecedente relevante es «Cantaluppi», resuelto por la Corte Suprema el 2 de julio de 2024, sobre la ecotasa de Bariloche. Según la síntesis publicada por la Secretaría de Jurisprudencia del tribunal, la Corte revocó la sentencia que había rechazado la impugnación porque no se cumplían la individualización de la actividad estatal que justificaba la obligación ni la efectiva prestación y puesta a disposición de los servicios.
La cuestión no se limita, por tanto, a asignar porcentajes a infraestructura o preservación ambiental: también comprende qué servicio fundamenta el cobro y cómo se vincula con el contribuyente. Ese antecedente aporta un criterio jurídico para discutir la tasa, pero no sustituye una resolución específica sobre Wanda.
Tres cuentas que no deben confundirse
El informe municipal declara ingresos, distribuye fondos e identifica una ejecución en infraestructura. El análisis de la información vecinal agrega otra dimensión: el costo de los recursos necesarios para sostener el puesto de percepción.
Que un gasto no esté desglosado no permite asumir que sea cero; estimarlo tampoco lo convierte en una cifra contable comprobada. Con los valores de referencia y la afectación salarial considerados, la recaudación de marzo a agosto resultaría inferior al costo del personal, incluso antes de incorporar alimentación y traslados.
Ese resultado debe leerse con sus condiciones expresas. Describe un escenario de costo atribuible al funcionamiento de la ecotasa, no un balance definitivo ni una cuantificación de todos sus efectos sobre la economía local.
La recaudación bruta, el costo de obtenerla y las obras financiadas son tres magnitudes distintas. El documento permite conocer la primera y parte de la tercera. Los cálculos estimativos muestran por qué la segunda también es necesaria para evaluar el funcionamiento económico del sistema.
Fuentes y base de cálculo
[1] Documento municipal. Informe de la Municipalidad de Colonia Wanda sobre la Tasa Eco Turística, con cierre al 31 de agosto de 2026. Apartados A a H y consideraciones finales, según las páginas examinadas por La Fragata. Los importes y la ejecución se presentan como declaraciones del Ejecutivo; las sumas, diferencias y porcentajes son cálculos de este análisis.
Información vecinal. Fuente de identidad reservada. Los datos sobre dotación, remuneración de referencia, viandas y traslados son información atribuida; la medición de la vereda es un relevamiento particular referido por la fuente. Los escenarios de costos no incluyen un importe de combustible ni conceptos salariales adicionales no definidos en la información disponible.
Antecedentes públicos. Entrevista publicada por Misiones Online el 13 de enero de 2026; información de El Territorio del 24 de marzo de 2026; y síntesis de jurisprudencia de la Corte Suprema sobre «Cantaluppi», de julio de 2024. Los enlaces están incorporados en el apartado jurídico.
Documento adjunto